

Um dos maiores medos de quem vende online é, sem dúvidas, os prejuízos e dores de cabeça que fraudadores representam. Complementarmente, perder vendas também assusta. Existe, porém, uma ferramenta que muda essa realidade: o antifraude com inteligência artificial usa machine learning para decidir por comportamento e histórico do comprador, não ficando preso a regras fixas. Ele aprova mais vendas legítimas sem expor a operação. A fraude confirmada fica sob controle porque a triagem prioriza aprovar com segurança. Essa é a diferença que separa um sistema que protege seu caixa de um sistema que sangra esse caixa em silêncio.
O problema é que o prejuízo do antifraude mal calibrado não aparece no painel. Quando uma fraude passa, você vê o chargeback, o valor estornado e a multa. Mas quando o sistema recusa um cliente legítimo, a venda some sem deixar rastro. O pedido nunca entra, o cliente vai comprar no concorrente, e você nem fica sabendo que perdeu. Por isso, muitos lojistas apertam a régua com medo da fraude. Assim, sem perceber, passam a perder mais com recusa do que perderiam com golpe.
Este texto mostra como a IA muda essa conta e explica a importância da antifraude no e-commerce. Aqui, você vai ver o que diferencia o antifraude com inteligência artificial de uma regra condicional, e como ele lê o comportamento do comprador. Além disso, aqui você entende o que controlar pra aprovar mais sem abrir a porta pra fraude.
Por que o antifraude recusa venda boa (o custo do falso positivo)
O falso positivo do antifraude é a venda boa recusada como se fosse golpe. O cliente tem cartão válido, intenção real de compra e saldo, mas o sistema marca o pedido como suspeito e bloqueia. Para o comprador, fica a sensação de ter sido tratado como criminoso. Para você, fica o buraco no faturamento.
Esse é o custo do falso positivo antifraude, e o buraco é maior do que parece. Um estudo da Datos Insights sobre o setor projetou as perdas globais com falsos positivos no e-commerce em US$ 443 bilhões. Ou seja, esse valor seria quase 70 vezes maior que os US$ 6,4 bilhões perdidos com fraude real no mesmo período. O número parte de uma projeção específica do setor. Mas a lógica vale pra qualquer operação: recusar venda legítima costuma sair mais caro que a fraude que o sistema bloqueia.
A conta piora porque a recusa não é um prejuízo único. Uma pesquisa da Sapio Research apontou que 33% dos consumidores não voltam a comprar com um lojista após um pagamento recusado por engano. Então cada falso positivo soma o valor da venda perdida hoje mais o valor de todas as compras que aquele cliente faria no futuro. A fraude, quando confirmada, você consegue medir e contestar. Já o falso positivo você quase nunca enxerga, e é justamente por isso que ele machuca mais.
Como a IA decide aprovar ou recusar (sinais e comportamento, não só regra)
Pra entender como funciona o antifraude com inteligência artificial, o primeiro passo é separar dois modos de decidir. Aqui está o ponto que muita gente confunde: nem todo antifraude que se diz inteligente usa inteligência artificial de fato. Boa parte ainda funciona por regra condicional, e isso muda tudo.
A regra condicional é uma lista de “se isto, então aquilo”. Se o pedido vem de outro estado ou passa de um valor limite, a regra já desconfia. Se o CEP da entrega não bate com o da cobrança, o sistema recusa direto. A regra é rígida porque não aprende. Ela trata todo cliente fora do padrão como risco, mesmo quando o comportamento dele é claramente de compra legítima. Por isso a régua de regra fixa tende a recusar muita gente boa junto com a fraude.
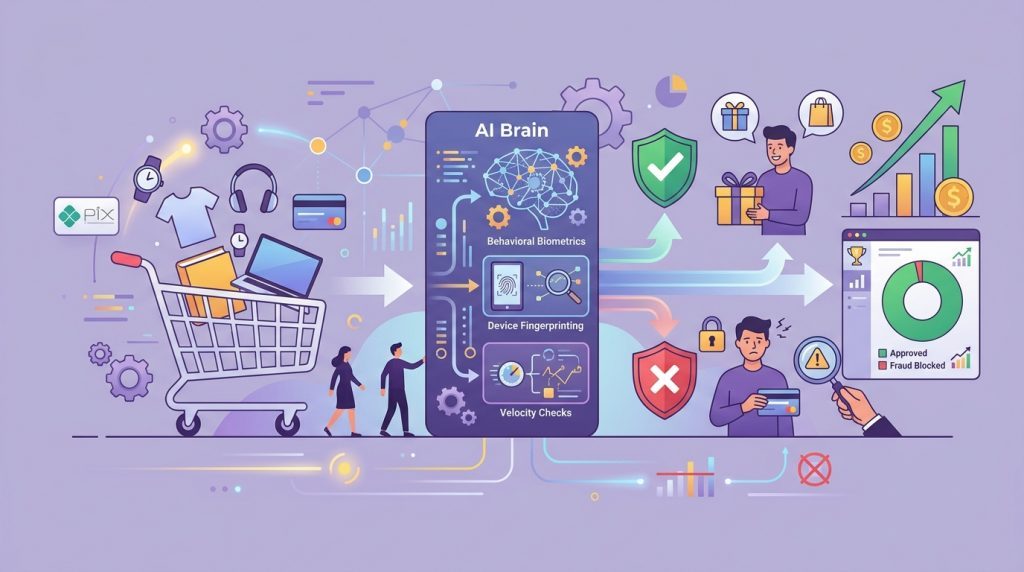
A inteligência artificial trabalha diferente. Em vez de seguir uma lista fixa, o modelo de machine learning aprende com milhões de transações efetuadas. Assim, é esse aprendizado que separa um comprador real de um fraudador. Então ele não olha um sinal isolado, mas o conjunto todo. Avalia o dispositivo usado, o horário da compra, o histórico do cliente, a forma de navegar até o checkout e os dados do pedido. Usar um cartão de um familiar deixa de ser “suspeito por definição” e passa a ser só mais um sinal dentro de um quadro maior.
É por isso que o antifraude com inteligência artificial aprova mais com total segurança: ele reconhece o cliente bom que a regra fixa recusaria. Ele entende o comportamento por trás do pedido, em vez de reagir a um único dado fora da curva. E quanto mais transações o modelo analisa, mais afiado fica esse julgamento, já que cada nova compra alimenta a leitura da próxima.
Triagem invertida: priorizar a aprovação sem abrir a porta pra fraude
A maioria dos sistemas nasce pra caçar fraude, então a pergunta padrão deles é “este pedido é golpe?”. A triagem invertida vira essa lógica e começa pela pergunta oposta: “este pedido é uma venda boa?”. Parece sutil, mas muda o resultado. O sistema passa a trabalhar pra aprovar primeiro, e só investiga de verdade o que não consegue confirmar como legítimo.
Inverter a triagem não significa baixar a guarda. Mas o modelo continua bloqueando o que tem sinal de fraude. A diferença está no tratamento do meio-termo. O pedido que a régua rígida recusaria “por garantia” não vai direto pra recusa, mas passa por uma análise mais profunda antes de qualquer decisão. Assim você recupera a venda boa que estava na zona cinzenta sem deixar passar o golpe.
Esse é o desenho do antifraude com inteligência artificial da Appmax. O sistema analisa mais de 150 dados do histórico e do comportamento de cada cliente em tempo real para entregar aprovação com segurança. Quando aparece uma inconsistência, o pedido vai pra uma segunda análise que combina inteligência artificial e revisão humana. Um analista entra justamente nos casos de dúvida. Dessa forma, o resultado dessa mecânica é aprovação média de 99% com zero chargeback em 82% dos parceiros. Isso mostra na prática que aprovar mais e segurar a fraude não são objetivos opostos quando o sistema é inteligente e desenvolvido pra isso.
Antifraude e chargeback: a relação que importa
Existe uma confusão comum que atrapalha toda essa calibragem: tratar todo chargeback como fraude. Os dois andam juntos, mas não são a mesma coisa. Assim, misturar um com o outro leva você a apertar a régua no lugar errado. Por isso vale não confundir mais chargeback e estorno antes de ajustar qualquer corte.
O chargeback é o estorno que o cliente pede ao banco emissor. Parte dele vem de fraude real: cartão clonado, compra que o titular não fez. Mas outra parte vem de motivo que nada tem a ver com golpe. Às vezes o cliente não reconhece o nome na fatura, não gosta do produto, ou simplesmente esquece que comprou. Contudo, um índice de chargeback alto nem sempre significa que seu antifraude com inteligência artificial está frouxo. Às vezes o problema está na clareza da fatura ou no pós-venda.
O que de fato importa medir
A relação que de fato importa é esta. Ou seja, o antifraude com inteligência artificial deve baixar o chargeback por fraude sem subir a recusa de venda boa. Quando um sistema corta chargeback só recusando mais, ele troca um prejuízo visível (o estorno) por um invisível (a venda perdida). Assim, você sai no vermelho dos dois lados. Por isso o número que vale acompanhar não é só “quantos chargebacks eu tive”. É “quanto de venda boa eu aprovei para cada fraude que segurei”. É essa razão que mostra se o antifraude está te protegendo ou te custando caro.
Aprovar mais e perder menos para fraude deixou de ser uma escolha entre dois males. Um antifraude com inteligência artificial que decide por comportamento, prioriza a aprovação e separa fraude de chargeback muda essa conta. Com ele, você está protegido sem travar venda boa. Se você quer ver como aplicar isso na sua operação, crie sua conta na Appmax. Reunimos o antifraude com IA, a triagem invertida e a recuperação de vendas para aprovar o máximo do seu faturamento legítimo.